
Services municipaux: Service population
Adresse :
Place St-Eloi 29490 Guipavas
Horaires :
Horaires d’ouverture au public :
- Du lundi au vendredi : de 8h30 à 12h15 et de 13h30 à 17h30
- Samedi : de 9h00 à 12h.

La déclaration de décès doit être effectuée à la mairie du lieu de décès. Elle est obligatoire et doit être faite dans les 24 heures (les dimanches et jours fériés ne sont pas pris en compte). Avant d’effectuer la déclaration de décès, vous devez d’abord faire constater le décès par un médecin. Le médecin délivre un certificat médical de décès, sauf en cas de mort violente (accident, suicide…).
Toute personne majeure peut déclarer un décès. Si vous le souhaitez, vous pouvez faire appel à une entreprise de pompes funèbres qui pourra se charger des démarches. Le déclarant devra être en mesure de fournir des renseignements exacts et complets sur l’état civil et la situation familiale et professionnelle du défunt.
À la mairie de Guipavas.
La déclaration en mairie est gratuite, immédiate et sans rendez-vous.
À la suite de cette déclaration, la mairie établit un acte de décès.
Horaires :
Horaires d’ouverture au public :
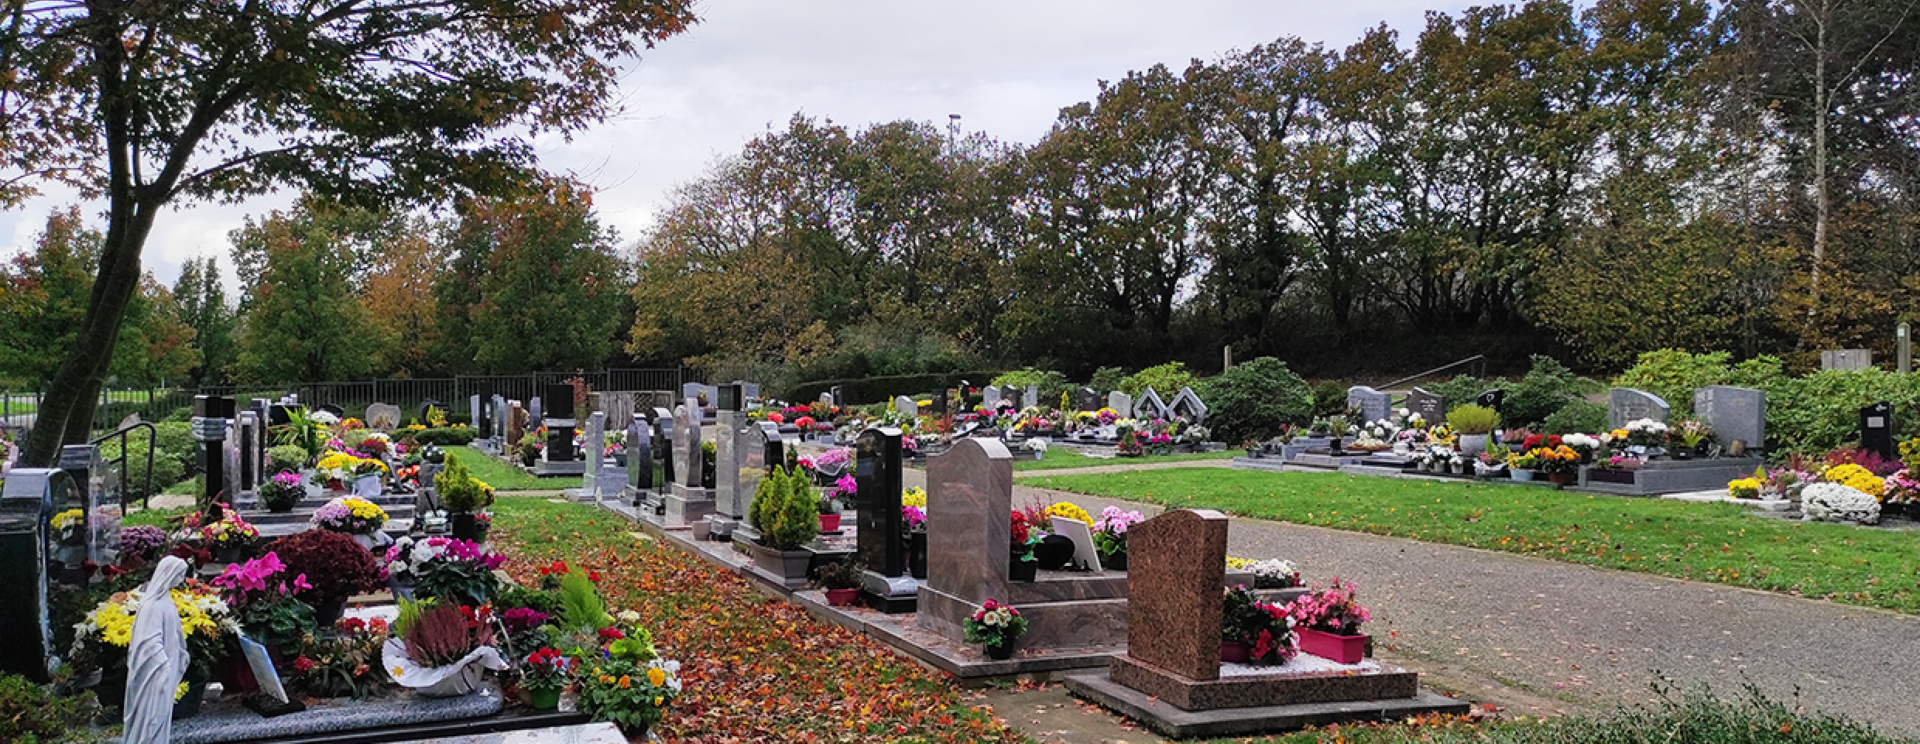
Les cimetières sont ouverts au public tous les jours :
Chaque cimetière est équipé de portillons automatiques qui assurent l’ouverture et la fermeture aux horaires indiqués.
Vous avez déménagé ou changé de coordonnées ? Merci de le signaler au service population pour assurer le bon suivi de votre concession.
L’entretien des concessions est par ailleurs de la responsabilité des familles. Cet entretien doit être réalisé en utilisant des produits respectant l’environnement.
Vigilance renforcée : des vols de fleurs et d’objets ont été commis dans les cimetières. La mairie rappelle que ceci constitue un délit susceptible d’une plainte à la gendarmerie. Ces lieux de mémoire nécessitent le respect de chacun.
Télécharger le règlement des cimetières de Guipavas
Télécharger les Tarifs 2026 des concessions de Guipavas
AR_2026_334 – Reprise concessions funéraires échues
Arrêté modificatif – Reprise des concessions funéraires en état d'abandon
Délibération – Reprise des concessions funéraires en état d'abandon
Annexe délibération – Reprise des concessions funéraires en état d'abandon
Arrêté reprises des concessions funéraires en état d'abandon


La situation diffère selon le type de prêt que vous avez souscrit :
Le prêt immobilier « classique » (dit également prêt bancaire de droit commun) correspond au type de prêt le plus proposé par les banques. Il se caractérise par sa durée, son taux d’intérêt (fixe ou révisable) défini par la banque, la garantie exigée par la banque, et la souscription d’une assurance emprunteur.
Dans ce cas, vous avez la possibilité de revendre votre logement avant d’avoir remboursé intégralement votre prêt immobilier.
Cette vente permet :
de
ou, avec l’accord de la banque, de transférer votre crédit en cours pour financer l’achat d’un nouveau logement. Le contrat est alors modifié pour que le crédit porte sur le nouvel achat. Le taux d’intérêt reste celui du crédit initial.
Oui, vous pouvez revendre votre logement avant d’avoir remboursé intégralement le prêt à taux zéro, à condition que vous remboursiez immédiatement la totalité de la somme restant due.
Vous devez donc régler en une seule fois tout le capital restant dû au titre du PTZ, sans attendre les échéances (mensualités) prévues au départ.
Ce remboursement doit être effectué au plus tard au moment de l’inscription de la vente au service de la publicité foncière. Vous devez également informer votre banque de la vente dès la signature de l’acte authentique.
Vous pouvez toutefois éviter ce remboursement immédiat en transférant ce crédit pour financer l’achat ou la construction d’une nouvelle résidence principale. Vous continuez alors à rembourser votre prêt aux conditions initialement prévues (durée, échéances etc.). Pour pouvoir bénéficier de cette situation, vous devez remplir les conditions suivantes :
avoir prévenu la banque avant la vente de votre logement,
le transfert doit intervenir dans un délai maximal de 6 mois à partir de la date à laquelle votre logement cesse d’être votre résidence principale,
si le transfert a lieu dans les 6 ans qui suivent le versement du PTZ, votre nouveau bien doit respecter les conditions d’attribution du PTZ en vigueur à la date du transfert (plafonds de ressources, nature du logement, zonage, etc.),
votre banque doit accepter le transfert.
Oui, vous pouvez revendre votre logement avant d’avoir remboursé intégralement un prêt conventionné « classique ».
Dans ce cas, vous devez informer votre banque dès la signature de l’acte authentique. 2 solutions sont alors prévues :
soit, vous remboursez intégralement et en anticipé le capital restant dû au jour de la signature. Cela signifie que vous réglez en une seule fois toute la somme restant due, sans attendre les échéances (mensualités) prévues au départ,
soit, avec l’accord de votre banque, vous transférez votre crédit pour financer l’achat ou la construction d’une nouvelle résidence principale.
Oui, vous pouvez revendre votre logement avant d’avoir remboursé le PAS, à condition que vous remboursiez immédiatement la totalité de la somme restant due.
Ce remboursement se fait au moyen du prix de vente. En effet, le prix de la vente sert d’abord à rembourser le capital restant dû auprès de la banque et les accessoires (intérêts, indemnités éventuelles).
En pratique, avant de revendre, il est donc indispensable de :
vérifier dans votre offre de prêt PAS les clauses relatives au remboursement anticipé (indemnités, conditions particulières, éventuelle possibilité de transfert du prêt sur une nouvelle résidence principale),
faire établir par votre banque un relevé du capital restant dû et du montant de l’indemnité de remboursement anticipée.
Pour un autre type de prêt, il convient de contacter la banque auprès de laquelle vous avez souscrit l’emprunt.