
Services municipaux: Service population
Adresse :
Place St-Eloi 29490 Guipavas
Horaires :
Horaires d’ouverture au public :
- Du lundi au vendredi : de 8h30 à 12h15 et de 13h30 à 17h30
- Samedi : de 9h00 à 12h.

La déclaration de décès doit être effectuée à la mairie du lieu de décès. Elle est obligatoire et doit être faite dans les 24 heures (les dimanches et jours fériés ne sont pas pris en compte). Avant d’effectuer la déclaration de décès, vous devez d’abord faire constater le décès par un médecin. Le médecin délivre un certificat médical de décès, sauf en cas de mort violente (accident, suicide…).
Toute personne majeure peut déclarer un décès. Si vous le souhaitez, vous pouvez faire appel à une entreprise de pompes funèbres qui pourra se charger des démarches. Le déclarant devra être en mesure de fournir des renseignements exacts et complets sur l’état civil et la situation familiale et professionnelle du défunt.
À la mairie de Guipavas.
La déclaration en mairie est gratuite, immédiate et sans rendez-vous.
À la suite de cette déclaration, la mairie établit un acte de décès.
Horaires :
Horaires d’ouverture au public :
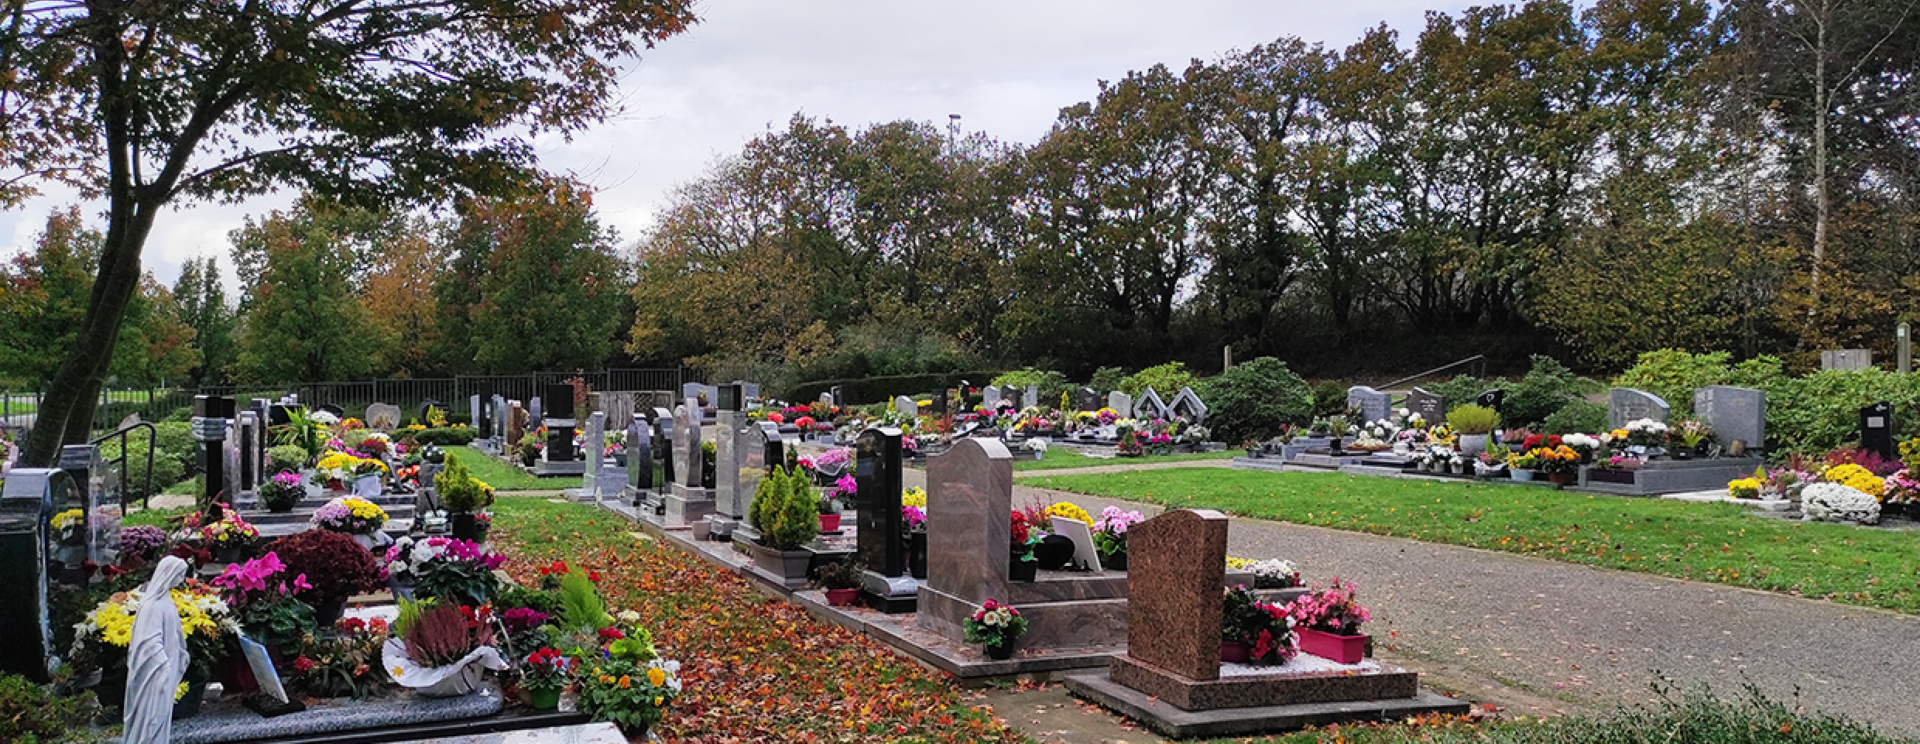
Les cimetières sont ouverts au public tous les jours :
Chaque cimetière est équipé de portillons automatiques qui assurent l’ouverture et la fermeture aux horaires indiqués.
Vous avez déménagé ou changé de coordonnées ? Merci de le signaler au service population pour assurer le bon suivi de votre concession.
L’entretien des concessions est par ailleurs de la responsabilité des familles. Cet entretien doit être réalisé en utilisant des produits respectant l’environnement.
Vigilance renforcée : des vols de fleurs et d’objets ont été commis dans les cimetières. La mairie rappelle que ceci constitue un délit susceptible d’une plainte à la gendarmerie. Ces lieux de mémoire nécessitent le respect de chacun.
Télécharger le règlement des cimetières de Guipavas
Télécharger les Tarifs 2026 des concessions de Guipavas
AR_2026_334 – Reprise concessions funéraires échues
Arrêté modificatif – Reprise des concessions funéraires en état d'abandon
Délibération – Reprise des concessions funéraires en état d'abandon
Annexe délibération – Reprise des concessions funéraires en état d'abandon
Arrêté reprises des concessions funéraires en état d'abandon


Au décès d’une personne, le notaire établit la liste de tous les éléments qui composent son patrimoine.
Aux biens que la personne possédait au jour de son décès, il ajoute les donations qu’elle a réalisées pendant les 15 années précédentes.
C’est le rappel fiscal des donations (aussi appelé rapport fiscal ).
Ce rappel sert à calculer les droits de succession que les héritiers doivent payer.
La prise en compte des donations dépend du délai écoulé et du type de don :
Elles sont exclues du rappel fiscal à condition d’avoir été déclarées aux services fiscaux, y compris en cas de don manuel.
La prise en compte des donations dépend du type de don :
Les donations (y compris les dons manuels non déclarés) sont réintégrées dans le patrimoine du défunt.
Les héritiers doivent payer des droits de succession sur l’ensemble du patrimoine.
1/ En 2020, un père fait une donation notariée de 120 000 € en faveur de sa fille.
La fille bénéficie de l’abattement de 100 000 € sur les donations entre parent et enfant (aucune donation n’ayant été effectuée au cours des 15 années précédentes).
Les droits de donation sont donc calculés sur la somme de 20 000 € , soit le calcul suivant :
Jusqu’à 8 072 € : 403,60 € ( 8 072 € x 5 % )
De 8 073 € à 12 109 € : 403,70 € ( 4 037 € x 10 % )
De 12 110 € à 15 932 € : 573,45 € ( 3 823 € x 15 % )
De 15 933 € à 20 000 € : 813,60 € ( 4 068 € x 20 % ).
Le total des droits est de 2 194 € .
Les tranches d’imposition de 5 % , 10 % et 15 % sont épuisées. La tranche de 20 % est entamée.
2/ En 2026, le père décède.
Pour sa part de la succession, la fille du défunt ne peut pas bénéficier de l’abattement de 100 000 € entre parent et enfant.
Sa part de la succession est donc soumise aux droits de succession dès le 1er euro.
Du fait de la donation antérieure, le bénéfice des taux les plus bas du barème ( 5 % , 10 % , 15 % ) est épuisé.
Sa part de la succession est donc soumise au barème à partir du taux de 20 % .
La représentation permet, sous certaines conditions, aux descendants d’une personne (décédée, renonçante ou indigne) d’hériter à sa place.
Si vous héritez par représentation, vous devez prendre en compte l’abattement applicable à l’héritier représenté (partagé si vous êtes 2 ou plus).
L’application du barème dépend ensuite des éventuelles donations dont vous avez bénéficié de la part du défunt.
1/ En 2020, un père fait une donation notariée de 120 000 € en faveur de sa fille.
La fille bénéficie de l’abattement de 100 000 € sur les donations entre parent et enfant (aucune donation n’ayant été effectuée au cours des 15 années précédentes).
Les droits de donation sont donc calculés sur la somme de 20 000 € , soit le calcul suivant :
Jusqu’à 8 072 € : 403,60 € ( 8 072 € x 5 % )
De 8 073 € à 12 109 € : 403,70 € ( 4 037 € x 10 % )
De 12 110 € à 15 932 € : 573,45 € ( 3 823 € x 15 % )
De 15 933 € à 20 000 € : 813,60 € ( 4 068 € x 20 % ).
Le total des droits payés par la fille est de 2 194 € .
2/ En 2026, le père décède, laissant 2 enfants, la fille bénéficiaire de la donation et un fils.
Sa fille renonce à la succession, au bénéfice de son propre fils.
Le petit-fils hérite par représentation (il partage la succession avec son oncle)
Pour sa part de la succession, il ne peut pas bénéficier de l’abattement de 100 000 € , du fait de la donation antérieure faite par son grand-père à sa mère.
Sa part de la succession est donc soumise aux droits de succession dès le 1er euro.
Mais lui-même n’ayant bénéficié d’aucune donation de son grand-père, sa part de la succession est soumise au barème à partir du taux de 5 % .
Le rappel fiscal ne comptabilise pas les dons familiaux de sommes d’argent, uniquement s’ils respectent les conditions exigées et qu’ils ont été déclarés aux services fiscaux.
Le donateur doit avoir moins de 80 ans au jour de la transmission.
Le bénéficiaire du don doit être majeur (ou émancipé) et être l’une des personnes suivantes :
Enfant du donateur
Petit-enfant du donateur
Arrière-petit-enfant du donateur
Neveu ou nièce si le donateur n’a pas de descendants
Petit-neveu ou petite-nièce en cas de décès de son parent.
Le don est exonéré dans la limite de 31 865 € .
Ce plafond d’exonération s’applique aux donations effectuées par un même donateur à un même bénéficiaire.
L’exonération est renouvelable tous les 15 ans.
Le rappel fiscal ne comptabilise pas les dons familiaux de sommes d’argent pour acquérir un logement ou financer des travaux de rénovation énergétique, uniquement s’ils respectent les conditions exigées et qu’ils ont été déclarés aux services fiscaux.
Le bénéficiaire du don doit être l’une des personnes suivantes :
Enfant du donateur
Petit-enfant du donateur
Arrière-petit-enfant du donateur
Neveu ou nièce si le donateur n’a pas de descendants.
Seuls les enfants des frères et sœurs du donateur sont considérés comme neveu ou nièce.
L’argent reçu doit être utilisé pour l’un des objectifs suivants :
Acquisition d’un logement neuf
Acquisition d’un logement en l’état futur d’achèvement
Travaux et dépenses en faveur de la rénovation énergétique de la résidence principale.
Les dons sont doublement limités aux montants suivants :
100 000 € pour un même donateur à un même donataire
300 000 € pour un donataire.
Ce dispositif s’applique pour les sommes versées du 15 février 2025 au 31 décembre 2026.
Par téléphone :
0809 401 401
Du lundi au vendredi de 8h30 à 19h, hors jours fériés.
Service gratuit + prix appel
formulaireNG