
Services municipaux: Service population
Adresse :
Place St-Eloi 29490 Guipavas
Horaires :
Horaires d’ouverture au public :
- Du lundi au vendredi : de 8h30 à 12h15 et de 13h30 à 17h30
- Samedi : de 9h00 à 12h.

La déclaration de décès doit être effectuée à la mairie du lieu de décès. Elle est obligatoire et doit être faite dans les 24 heures (les dimanches et jours fériés ne sont pas pris en compte). Avant d’effectuer la déclaration de décès, vous devez d’abord faire constater le décès par un médecin. Le médecin délivre un certificat médical de décès, sauf en cas de mort violente (accident, suicide…).
Toute personne majeure peut déclarer un décès. Si vous le souhaitez, vous pouvez faire appel à une entreprise de pompes funèbres qui pourra se charger des démarches. Le déclarant devra être en mesure de fournir des renseignements exacts et complets sur l’état civil et la situation familiale et professionnelle du défunt.
À la mairie de Guipavas.
La déclaration en mairie est gratuite, immédiate et sans rendez-vous.
À la suite de cette déclaration, la mairie établit un acte de décès.
Horaires :
Horaires d’ouverture au public :
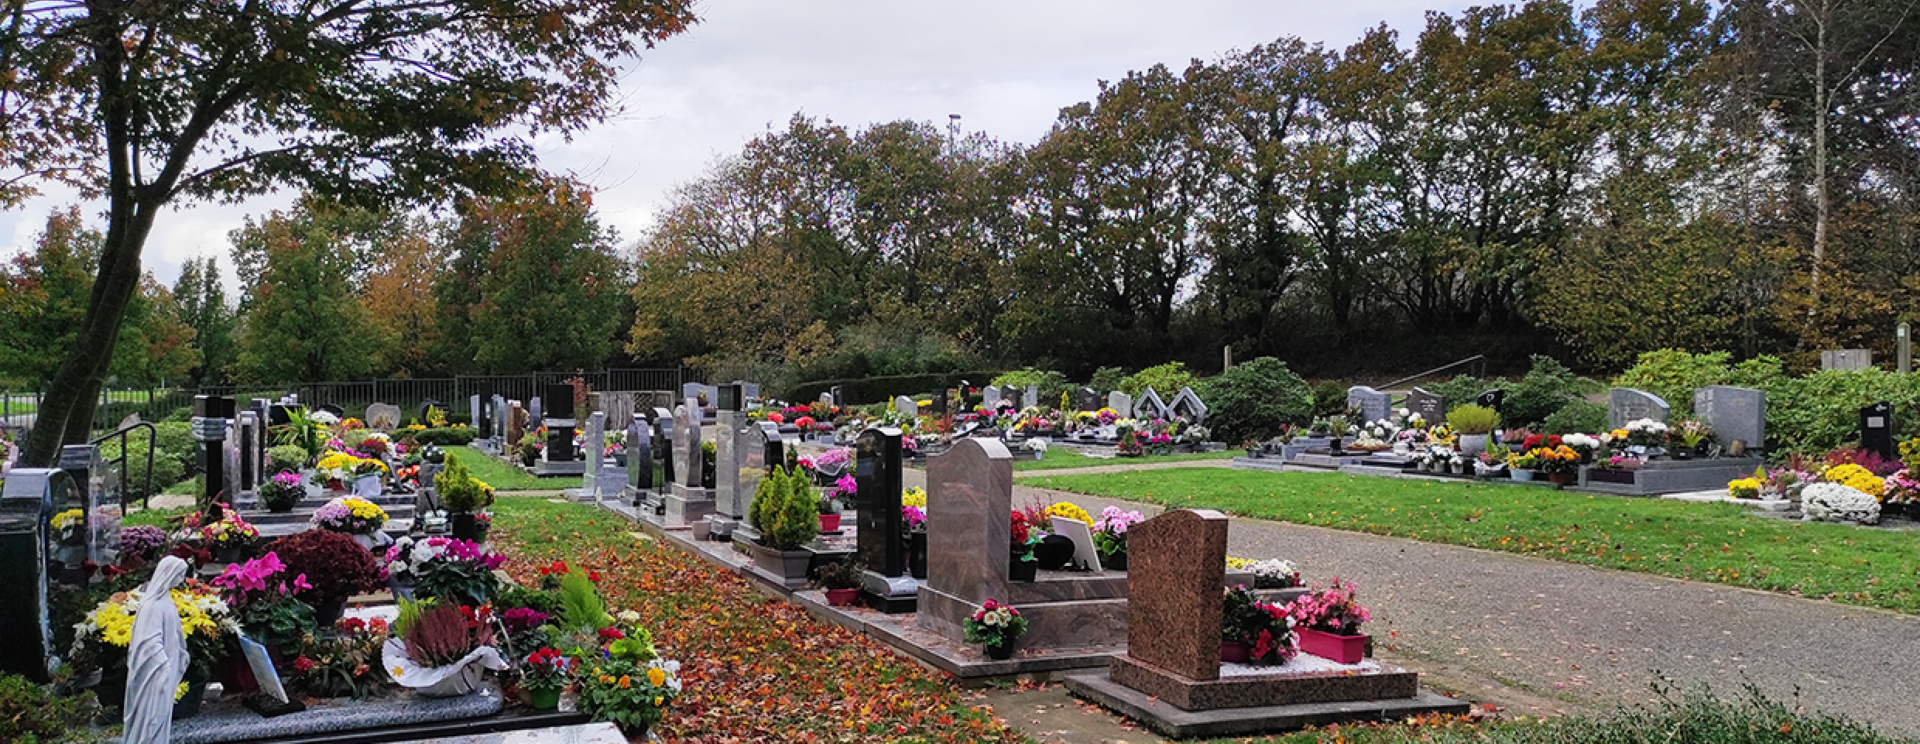
Les cimetières sont ouverts au public tous les jours :
Chaque cimetière est équipé de portillons automatiques qui assurent l’ouverture et la fermeture aux horaires indiqués.
Vous avez déménagé ou changé de coordonnées ? Merci de le signaler au service population pour assurer le bon suivi de votre concession.
L’entretien des concessions est par ailleurs de la responsabilité des familles. Cet entretien doit être réalisé en utilisant des produits respectant l’environnement.
Vigilance renforcée : des vols de fleurs et d’objets ont été commis dans les cimetières. La mairie rappelle que ceci constitue un délit susceptible d’une plainte à la gendarmerie. Ces lieux de mémoire nécessitent le respect de chacun.
Télécharger le règlement des cimetières de Guipavas
Télécharger les Tarifs 2026 des concessions de Guipavas
AR_2026_334 – Reprise concessions funéraires échues
Arrêté modificatif – Reprise des concessions funéraires en état d'abandon
Délibération – Reprise des concessions funéraires en état d'abandon
Annexe délibération – Reprise des concessions funéraires en état d'abandon
Arrêté reprises des concessions funéraires en état d'abandon


Vous avez besoin d’une carte bancaire pour faire vos achats et retirer des espèces ? Voici comment une banque peut vous délivrer, vous renouveler ou vous confisquer une carte bancaire.
La carte bancaire est une carte de paiement qui permet de régler ses achats et de retirer des espèces. La carte bancaire fonctionne en prélevant de l’argent directement sur votre compte bancaire.
La banque peut vous proposer une ou plusieurs des cartes bancaires suivantes :
À débit immédiat. Cette carte fonctionne sans vérification préalable systématique de l’approvisionnement du compte bancaire associé. Chaque opération (retrait et paiement) se traduit aussitôt par un débit sur votre compte.
À débit différé. Cette carte fonctionne sans vérification préalable systématique de l’approvisionnement du compte bancaire associé. Sur une période donnée, toutes les opérations de paiement sont débitées en bloc à une date convenue (à chaque fin de mois ou en début de mois suivant). Les retraits, eux, sont débités au jour le jour sur le compte.
À autorisation systématique. Cette carte fonctionne avec vérification systématique de l’approvisionnement du compte bancaire associé. Chaque opération autorisée (retrait et paiement) se traduit aussitôt par un débit sur votre compte.
La carte à débit immédiat ou la carte à autorisation systématique porte la mention DEBIT.
La carte à débit différé porte la mention CREDIT. En effet, le débit différé fonctionne comme une avance de trésorerie accordée par votre banque pour un mois maximum.
Le débit différé de l’ensemble de vos paiements le 28 du mois peut vous permettre d’éviter d’être à découvert : si vous percevez votre salaire le 25 du mois, votre compte sera réapprovisionné juste avant le débit en bloc de vos paiements à la date du 28. Mais vous devez rester très attentif au montant total de vos dépenses sur toute la période du différé pour ne pas dépasser votre budget.
Chaque type de carte existe en version utilisable uniquement en France ou dans une version utilisable dans le monde entier. Elles permettent de régler des achats en magasin ou en ligne.
Les conditions de délivrance d’une carte bancaire sont librement fixées par chaque banque, sauf dans le cadre de la procédure du droit au compte.
L’attribution d’une carte bancaire n’est pas automatique, c’est à vous d’en faire la demande.
La banque apprécie les conditions dans lesquelles elle vous délivre une carte bancaire. Chaque banque est libre de fixer ses critères pour chacune de ses cartes.
Elle peut par exemple regarder la bonne gestion de votre compte ou fixer un seuil de revenus minimum pour obtenir la catégorie de carte correspondante.
Il existe différentes gammes de services associés aux cartes bancaires qui sont généralement classées en 3 niveaux de prestations, par exemple :
Entrée de gamme (standard) : pour un usage quotidien en France et éventuellement à l’étranger
Milieu de gamme (premium) : plafonds de retrait étendus, paiements internationaux, garanties étendues pour les paiements effectués avec la carte …
Haut de gamme (prestige) : capacité de paiement et de retrait élevée, assurances voyage et rappatriement, avance des frais d’hospitalisation, assistance dédiée en ligne…
Selon votre mode vie et vos capacités financières, vous êtes libre de choisir la gamme de carte qui vous convient, si vous remplissez les critères demandés par la banque.
Le mode de fonctionnement de la carte (débit immédiat, débit différé, débit à autorisation systématique) est fixé avec la banque dans votre convention de compte. Vous pouvez signer ce document en agence ou en version électronique.
Si vous avez un compte joint, chaque titulaire peut avoir sa propre carte. La carte reste nominative, avec un seul nom.
Si vous avez subi un 1er refus d’ouverture de compte et que vous bénéficiez de la procédure de droit au compte, la banque désignée doit alors vous délivrer une carte.
En principe, cette carte est à autorisation systématique : votre compte bancaire doit être suffisamment approvisionné pour utiliser la carte.
À chaque opération autorisée, les sommes correspondantes sont débitées instantanément de votre compte.
Après acceptation de la banque, la carte physique vous est remise. Elle peut vous être délivrée de l’une des manières suivantes :
En mains propres au guichet de l’établissement
Par courrier simple à votre domicile
Par courrier recommandé avec demande d’avis de réception.
Vous devez signer votre carte au verso si le support plastique contient une zone prévue à cet effet.
Votre banque vous transmet un code confidentiel à 4 chiffres dans un courrier séparé. Ce code vous permet d’utiliser votre carte (quand vous n’utilisez pas la fonction sans contact ).
Votre carte physique peut être dématérialisée sur votre téléphone en suivant les instructions de l’espace client en ligne de votre banque.
Le coût d’une carte bancaire diffère selon que vous l’obtenez par la procédure du droit au compte ou non.
Si la carte est payante, la cotisation est prélevée sur votre compte bancaire.
Le tarif varie suivant la banque, selon le type de carte et la gamme de services associés. Il est mentionné dans la convention de compte.
Dans certaines banques en ligne, la carte peut être gratuite mais des frais de livraison peuvent s’appliquer pour recevoir une carte physique.
La carte délivrée par la banque désignée par la Banque de France est gratuite.
La procédure dépend de la raison pour laquelle la carte bancaire est renouvelée.
La carte bancaire a une durée de validité limitée, généralement comprise entre 2 et 3 ans.
Lorsque la validité de votre carte va prendre fin, elle est automatiquement remplacée. Le contrat est tacitement reconduit.
Si votre banque estime que vous faites un usage abusif de la carte (notamment si vous faites des dépenses trop élevées par rapport à vos revenus), elle peut effectuer les démarches suivantes :
Demander par courrier la restitution de la carte
Refuser le renouvellement de votre carte, en justifiant la raison du refus
Confisquer la carte, sans vous en avertir, lorsque vous tentez de retirer des espèces au distributeur automatique de billets (la carte bancaire est retenue par l’automate)
Bloquer la carte à distance (en annulant sa validité).
Vous serez alors inscrit au fichier central des chèques (FCC). Ce fichier est consultable par toutes les banques.
Cette inscription ne vous rend pas interdit bancaire, c’est-à-dire interdit de payer par chèque. Vous ne serez pas non plus interdit définitivement de carte bancaire. Toutefois, vous devrez régulariser votre situation financière pour que la banque accepte de vous délivrer à nouveau une carte.
Votre banque peut aussi confisquer ou invalider à distance la carte bancaire si vous êtes victime de vol ou de piratage. Par exemple, si des dépenses importantes et inhabituelles sont effectuées sur votre compte depuis l’étranger.
Dans ce cas, vous n’êtes pas inscrit au FCC.