
Services municipaux: Service population
Adresse :
Place St-Eloi 29490 Guipavas
Horaires :
Horaires d’ouverture au public :
- Du lundi au vendredi : de 8h30 à 12h15 et de 13h30 à 17h30
- Samedi : de 9h00 à 12h.

La déclaration de décès doit être effectuée à la mairie du lieu de décès. Elle est obligatoire et doit être faite dans les 24 heures (les dimanches et jours fériés ne sont pas pris en compte). Avant d’effectuer la déclaration de décès, vous devez d’abord faire constater le décès par un médecin. Le médecin délivre un certificat médical de décès, sauf en cas de mort violente (accident, suicide…).
Toute personne majeure peut déclarer un décès. Si vous le souhaitez, vous pouvez faire appel à une entreprise de pompes funèbres qui pourra se charger des démarches. Le déclarant devra être en mesure de fournir des renseignements exacts et complets sur l’état civil et la situation familiale et professionnelle du défunt.
À la mairie de Guipavas.
La déclaration en mairie est gratuite, immédiate et sans rendez-vous.
À la suite de cette déclaration, la mairie établit un acte de décès.
Horaires :
Horaires d’ouverture au public :
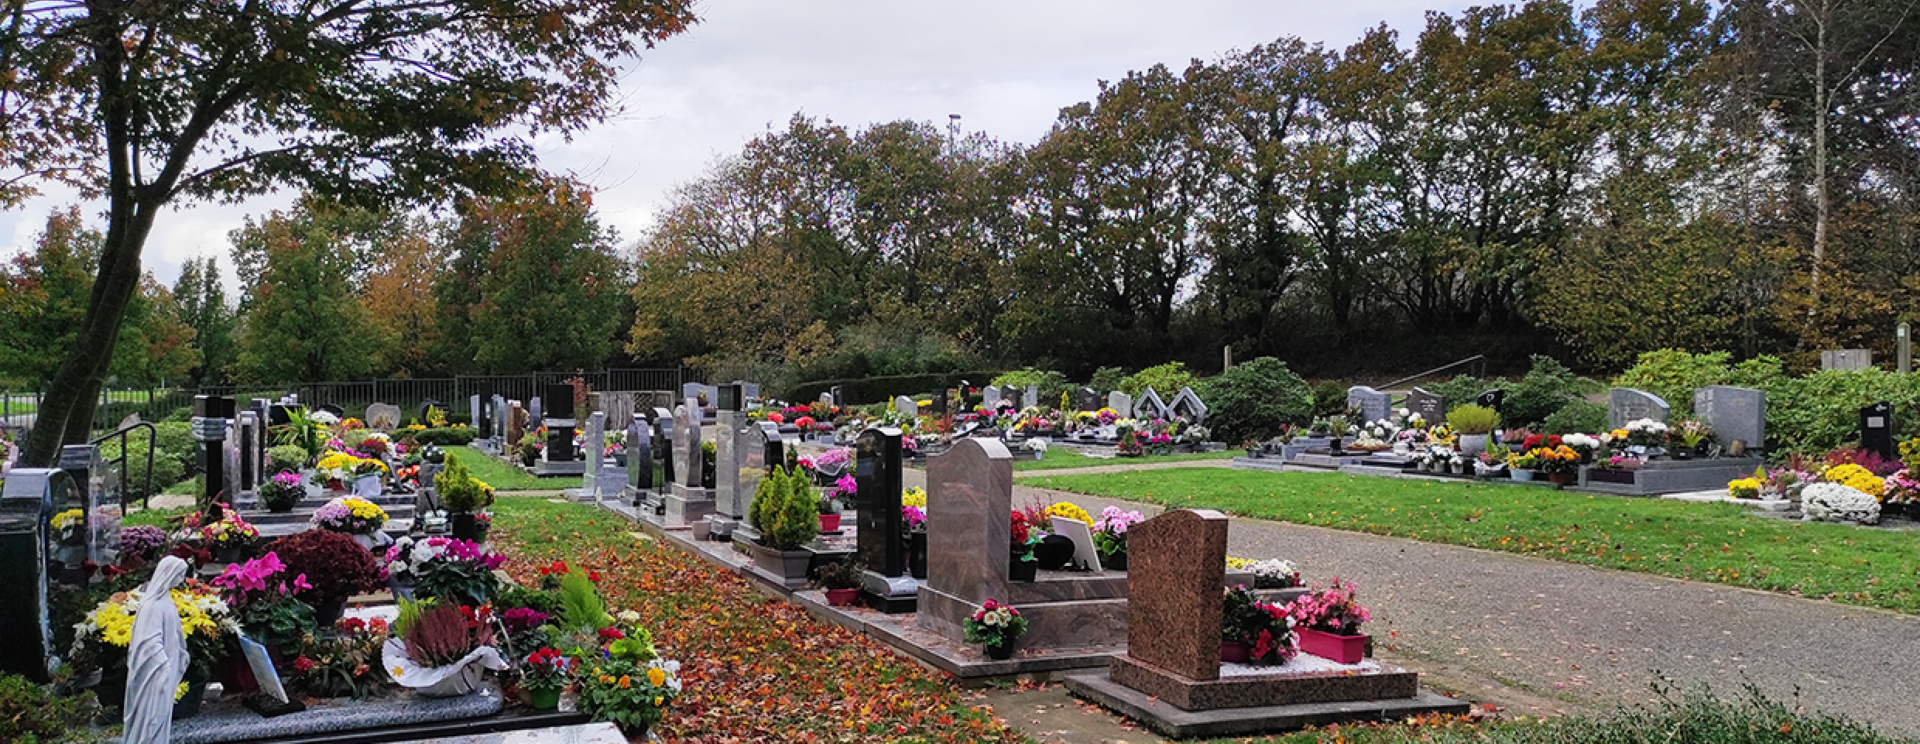
Les cimetières sont ouverts au public tous les jours :
Chaque cimetière est équipé de portillons automatiques qui assurent l’ouverture et la fermeture aux horaires indiqués.
Vous avez déménagé ou changé de coordonnées ? Merci de le signaler au service population pour assurer le bon suivi de votre concession.
L’entretien des concessions est par ailleurs de la responsabilité des familles. Cet entretien doit être réalisé en utilisant des produits respectant l’environnement.
Vigilance renforcée : des vols de fleurs et d’objets ont été commis dans les cimetières. La mairie rappelle que ceci constitue un délit susceptible d’une plainte à la gendarmerie. Ces lieux de mémoire nécessitent le respect de chacun.
Télécharger le règlement des cimetières de Guipavas
Télécharger les Tarifs 2026 des concessions de Guipavas
AR_2026_334 – Reprise concessions funéraires échues
Arrêté modificatif – Reprise des concessions funéraires en état d'abandon
Délibération – Reprise des concessions funéraires en état d'abandon
Annexe délibération – Reprise des concessions funéraires en état d'abandon
Arrêté reprises des concessions funéraires en état d'abandon


Quand vous ouvrez un compte courant, la banque vous remet une convention de compte que vous devez signer. Ce document contient la totalité des engagements contractuels entre la banque et vous-même, de l’ouverture à la clôture de votre compte. Nous vous présentons les informations à connaître.
La convention de compte est un document écrit sur support papier ou support numérique (par exemple : fichier PDF reçu par mail).
La convention contient la totalité des engagements contractuels entre la banque et vous-même, de l’ouverture à la clôture de votre compte.
La convention de compte présente les informations suivantes :
Durée de la convention
Services proposés et leurs tarifs
Moyens de communication utilisables entre la banque et vous
Conditions de procuration
Possibilités de modification et de résiliation de la convention
Voies de médiation et de recours en cas de contestation.
La convention doit également donner des informations précises sur les moyens de paiement associés au compte. Elle indique notamment les renseignements suivants :
Mise à disposition ou non de chèques
Obligations en matière de sécurité et de protection concernant l’utilisation des moyens de paiement
Procédures en cas d’opérations mal exécutées
Procédures en cas d’incidents de paiement
Possibilités de limitation du montant des dépenses offertes pour chaque moyen de paiement
Frais, taux d’intérêt et de change applicables.
La convention indique les conséquences d’un découvert. Elle précise les informations suivantes :
Dispositions concernant un éventuel découvert autorisé (conditions d’utilisation, conditions tarifaires)
Conséquences d’un découvert non autorisé et conditions dans lesquelles vous en êtes informé. Le tarif applicable est également précisé.
Possibilités de blocage ou de restitution des moyens de paiement
Possibilités de prélèvement par la banque de sommes inscrites sur d’autres comptes à votre nom et gérés par elle pour couvrir le découvert.
Vous devez signer la convention de compte au moment de l’ouverture d’un compte courant, quelle que soit sa forme (compte individuel, compte joint ou compte indivis).
La signature peut être faite en agence ou à distance (par signature électronique), sur support papier ou sur tout support durable (format pdf, accessible sur le site internet ou via l’application mobile de votre banque).
Pour les comptes et livrets d’épargne (Livret A, LDDS …) et les comptes-titres, la convention est spécifique.
La banque peut modifier les conditions de fonctionnement de votre compte. Pour cela, elle doit vous prévenir, par courrier ou sur tout autre support durable, au moins 2 mois avant la date d’entrée en vigueur des changements.
Si vous ne contestez pas les changements dans ce délai, votre silence vaut acceptation.
En cas de contestation de la nouvelle convention de compte, vous avez 2 possibilités :
Demander à continuer avec l’ancienne convention de compte et négocier son maintien avec votre banque
Engager une procédure de clôture de compte. Le refus de l’une des modifications annoncées vous permet de résilier sans frais votre convention de compte, avant la date d’entrée en vigueur de la modification.
Les règles varient selon l’ancienneté de la convention de compte :
La banque peut résilier la convention en respectant un préavis de 2 mois.
Vous pouvez également résilier la convention de compte à tout moment. Toutefois, si la convention le prévoit, le respect d’un préavis de 30 jours maximum peut vous être imposé.
La résiliation est gratuite.
Les frais pour services de paiement payés d’avance (par exemple : cotisation de la carte bancaire) seront remboursés pour le temps restant à partir de la date de la résiliation.
La banque peut résilier la convention en respectant un préavis de 2 mois.
Vous pouvez également résilier la convention de compte à tout moment. Toutefois, si la convention le prévoit, le respect d’un préavis de 30 jours maximum peut vous être imposé.
Des frais de résiliation peuvent être facturés. Ces frais doivent être proportionnés aux coûts générés par la résiliation.
Les frais pour services de paiement payés d’avance (par exemple : cotisation de la carte bancaire) seront remboursés pour le temps restant à partir de la date de la résiliation.
Si vous n’avez pas réussi à résoudre à l’amiable un litige avec votre banque concernant l’application de votre convention de compte, vous pouvez alors faire appel au médiateur bancaire.
Vous pouvez aussi saisir la justice.