
Services municipaux: Service population
Adresse :
Place St-Eloi 29490 Guipavas
Horaires :
Horaires d’ouverture au public :
- Du lundi au vendredi : de 8h30 à 12h15 et de 13h30 à 17h30
- Samedi : de 9h00 à 12h.

La déclaration de décès doit être effectuée à la mairie du lieu de décès. Elle est obligatoire et doit être faite dans les 24 heures (les dimanches et jours fériés ne sont pas pris en compte). Avant d’effectuer la déclaration de décès, vous devez d’abord faire constater le décès par un médecin. Le médecin délivre un certificat médical de décès, sauf en cas de mort violente (accident, suicide…).
Toute personne majeure peut déclarer un décès. Si vous le souhaitez, vous pouvez faire appel à une entreprise de pompes funèbres qui pourra se charger des démarches. Le déclarant devra être en mesure de fournir des renseignements exacts et complets sur l’état civil et la situation familiale et professionnelle du défunt.
À la mairie de Guipavas.
La déclaration en mairie est gratuite, immédiate et sans rendez-vous.
À la suite de cette déclaration, la mairie établit un acte de décès.
Horaires :
Horaires d’ouverture au public :
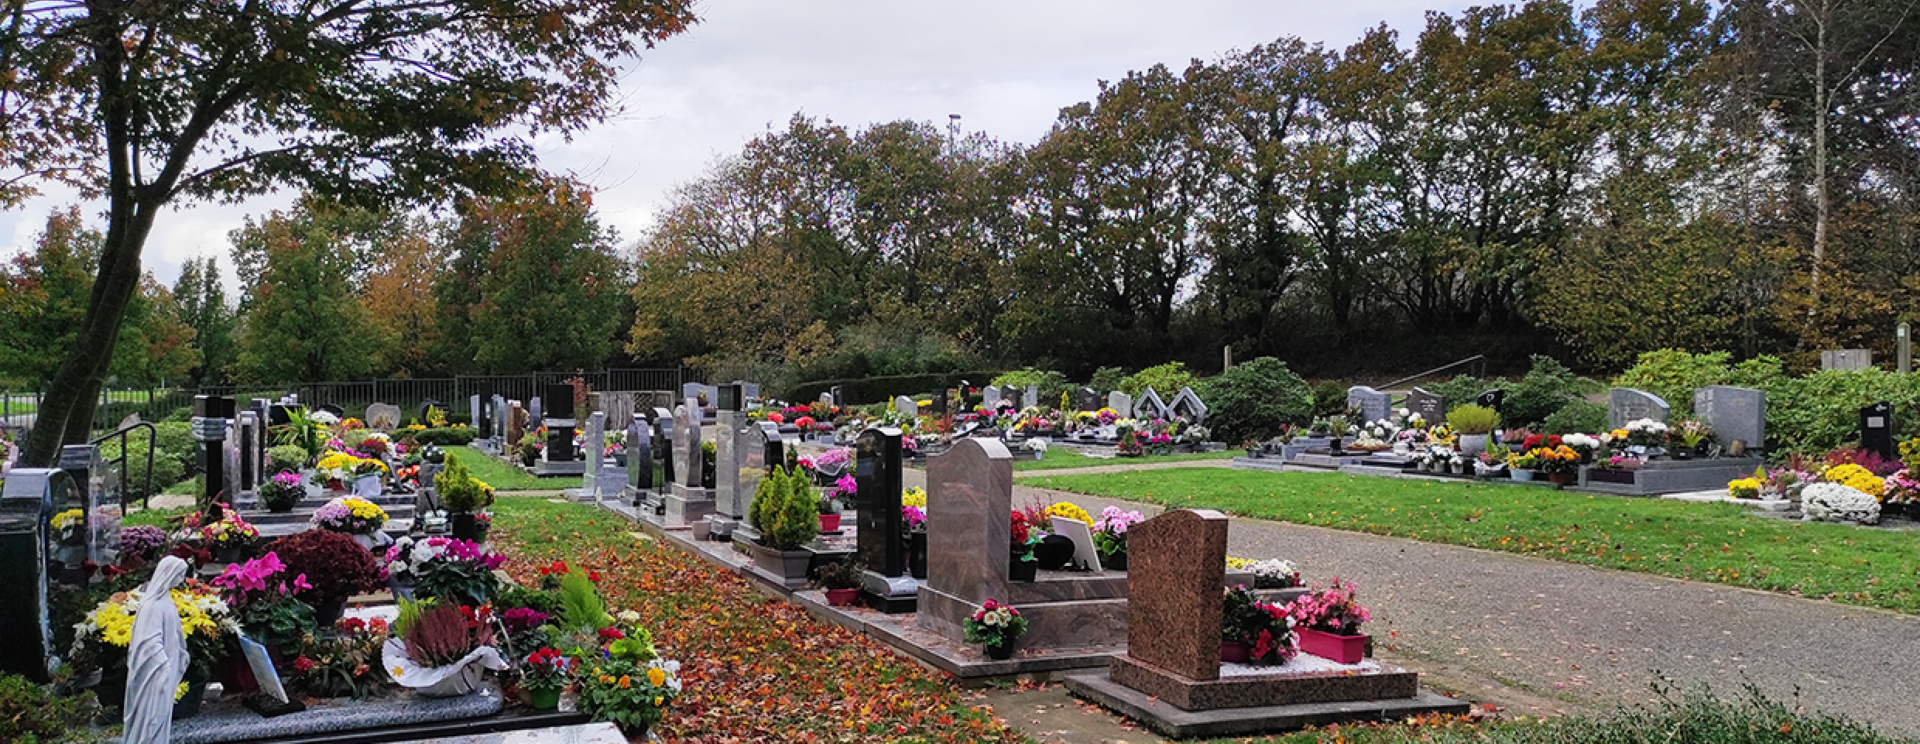
Les cimetières sont ouverts au public tous les jours :
Chaque cimetière est équipé de portillons automatiques qui assurent l’ouverture et la fermeture aux horaires indiqués.
Vous avez déménagé ou changé de coordonnées ? Merci de le signaler au service population pour assurer le bon suivi de votre concession.
L’entretien des concessions est par ailleurs de la responsabilité des familles. Cet entretien doit être réalisé en utilisant des produits respectant l’environnement.
Vigilance renforcée : des vols de fleurs et d’objets ont été commis dans les cimetières. La mairie rappelle que ceci constitue un délit susceptible d’une plainte à la gendarmerie. Ces lieux de mémoire nécessitent le respect de chacun.
Télécharger le règlement des cimetières de Guipavas
Télécharger les Tarifs 2026 des concessions de Guipavas
AR_2026_334 – Reprise concessions funéraires échues
Arrêté modificatif – Reprise des concessions funéraires en état d'abandon
Délibération – Reprise des concessions funéraires en état d'abandon
Annexe délibération – Reprise des concessions funéraires en état d'abandon
Arrêté reprises des concessions funéraires en état d'abandon


Si vous possédez un contrat d’assurance-vie, vous êtes imposé si vous effectuez un rachat (qu’il soit total ou partiel). Les gains que vous avez réalisés sont imposés selon la durée de détention de votre contrat et la date de versement des primes. Toutefois, des exonérations sont prévues dans certains cas. Nous vous indiquons les informations à connaître.
Les gains réalisés par votre assurance vie sont imposés selon des règles propres à ce placement.
Vous êtes imposé à l’impôt sur le revenu si vous effectuez un rachat, qu’il soit total ou partiel (ou en cas de dénouement du contrat à son terme).
Des règles particulières s’appliquent en cas de sortie en rentes viagères. Celles-ci sont imposées selon le régime des rentes viagères à titre onéreux.
En cas de décès de l’assuré, le bénéficiaire qu’il a désigné est imposé sur les capitaux perçus selon des règles spécifiques.
En cas de décès de l’assuré, les capitaux sont versés aux bénéficiaires du contrat désignés par l’assuré.
Le capital versé est soumis aux règles particulières de la fiscalité de l’assurance-vie .
L’imposition dépend de l’âge de l’assuré au moment du versement de la prime :
L’imposition dépend du montant des primes :
Jusqu’à 152 500 € (par bénéficiaire) : les primes sont exonérées
De 152 500 € à 700 000 € : prélèvement de 20 % sur la part recueillie par le bénéficiaire
Au-delà de 700 000 € : prélèvement de 31,25 % sur la part recueillie par le bénéficiaire.
Le conjoint marié, ou le partenaire de Pacs, de l’assuré est exonéré de toute imposition (ainsi que le frère ou la sœur, sous de strictes conditions).
L’imposition dépend du montant des primes :
Jusqu’à 30 500 € (pour l’ensemble des contrats souscrits par l’assuré) : les primes sont exonérées
Au-delà de 30 500 € (pour l’ensemble des contrats souscrits par l’assuré) : les primes sont soumises aux droits de succession.
Le conjoint marié, ou le partenaire de Pacs, de l’assuré est exonéré de toute imposition (ainsi que le frère ou la sœur, sous de strictes conditions).
Pour l’impôt sur le revenu, l’imposition dépend de la date de souscription de votre contrat, depuis le 26 septembre 1997 ou avant cette date.
Si vous possédez un contrat d’assurance-vie, vos gains sont imposés si vous effectuez un rachat, qu’il soit total ou partiel (ou en cas de dénouement du contrat à son terme)
L’imposition varie selon les éléments suivants :
Date de versement de la prime
Durée de détention du contrat.
L’imposition dépend de l’âge de votre contrat.
Les intérêts de vos contrats d’assurance-vie sont imposés en 2 temps.
1. Lors de leur versement, ils sont soumis à un prélèvement forfaitaire non libératoire de 12,8 % (sauf si vous demandez à en être dispensé compte tenu de votre revenu fiscal de référence).
2. Les intérêts sont inscrits sur votre déclaration de revenus pour être imposés selon l’un des moyens suivants :
Taux forfaitaire de 12,8 %
Barème progressif de l’impôt sur le revenu si vous choisissez cette option globale lors du dépôt de votre déclaration de revenus.
L’excédent éventuel vous est restitué.
Vous pouvez demander à être dispensé du prélèvement forfaitaire non libératoire si votre revenu fiscal de référence de l’avant-dernière année est inférieur à :
25 000 € si vous êtes célibataire
50 000 € pour un couple marié ou pacsé soumis à imposition commune.
Pour les revenus perçus en 2026, il s’agit du revenu fiscal de référence de 2024.
La demande est à adresser à l’établissement financier qui vous verse les revenus au plus tard le 30 novembre de l’année précédant celle du paiement (le 30 novembre 2026 pour une dispense en 2027).
En général, l’établissement vous envoie un formulaire d’attestation sur l’honneur à lui retourner complété si vous remplissez les conditions.
Les gains de vos contrats d’assurance-vie sont imposés en 3 temps.
1. Les gains sont soumis lors de leur versement à un prélèvement forfaitaire non libératoire de 7,5 % (sauf si vous demandez à en être dispensé compte tenu de votre revenu fiscal de référence).
Vous pouvez demander à être dispensé du prélèvement forfaitaire non libératoire si votre revenu fiscal de référence de l’avant-dernière année est inférieur à :
25 000 € si vous êtes célibataire
50 000 € pour un couple marié ou pacsé soumis à imposition commune.
Pour les revenus perçus en 2026, il s’agit du revenu fiscal de référence de 2024.
La demande est à adresser à l’établissement financier qui vous verse les revenus au plus tard le 30 novembre de l’année précédant celle du paiement (le 30 novembre 2026 pour une dispense en 2027).
En général, l’établissement vous envoie un formulaire d’attestation sur l’honneur à lui retourner complété si vous remplissez les conditions.
2. Vous devez déclarer ces gains sur votre déclaration de revenus après déduction de l’abattement suivant :
4 600 € pour un célibataire
9 200 € pour un couple.
3. Les gains perçus qui dépassent l’abattement appliqué sont imposés aux taux forfaitaires suivants :
7,5 % sous certaines conditions
12,8 % si les conditions ne sont pas remplies.
Pour les gains attachés aux primes versées depuis le 27 septembre 2017, le taux de 7,5 % applicable après 8 ans dépend du montant global des primes non remboursées en capital versées sur l’ensemble de vos contrats, apprécié au regard du seuil de 150 000 € .
La fraction des gains qui ne bénéficie pas du taux de 7,5 % est imposée à 12,8 % .
Toutefois, vous pouvez être imposé au barème progressif de l’impôt sur le revenu si vous choisissez cette option lors du dépôt de votre déclaration de revenus
L’excédent éventuel vous est restitué.
L’imposition dépend de l’âge du contrat.
Les intérêts de vos contrats d’assurance-vie de moins de 8 ans peuvent être imposés de l’une des 2 manières suivantes :
Soit, au moment de leur versement, au prélèvement forfaitaire libératoire de 15 % , si vous choisissez cette option globale au moment du versement
Soit, au moment du traitement de votre déclaration de revenus, au barème progressif de l’impôt sur le revenu, si vous n’avez pas opté pour le taux forfaitaire lors du versement des intérêts.
Vous bénéficiez d’un abattement sur vos gains, dont le montant est le suivant :
4 600 € pour un célibataire
9 200 € pour un couple.
Les gains de vos contrats d’assurance-vie de plus de 8 ans qui dépassent l’abattement appliqué sont imposés de l’une des 2 manières suivantes :
Soit, au moment de leur versement, au prélèvement forfaitaire libératoire de 7,5 % , si vous choisissez cette option au moment du versement
Soit, au moment du traitement de votre déclaration de revenus, au barème progressif de l’impôt sur le revenu, si vous n’avez pas opté pour le taux forfaitaire lors du versement des intérêts.
Les intérêts récupérés peuvent être exonérés d’impôt dans certains cas.
Cela dépend du motif pour lequel vous demandez le rachat ou le dénouement du contrat :
Les intérêts d’une assurance-vie sont exonérés d’impôt sur le revenu si le dénouement du contrat résulte d’un licenciement.
Le licenciement est retenu si vous êtes l’une des personnes suivantes :
Celui qui a souscrit le contrat
Époux ou partenaire de Pacs du souscripteur.
L’exonération s’applique si le rachat ou le dénouement du contrat intervient avant la fin de l’année qui suit celle du licenciement.
Vous êtes licencié le 5 mai 2026.
Le rachat ou le dénouement du contrat doit intervenir au plus tard le 31 décembre 2027.
Les intérêts d’une assurance-vie sont exonérés d’impôt sur le revenu si le dénouement du contrat résulte de la mise à la retraite anticipée.
La mise à la retraite anticipée est retenue si vous êtes l’une des personnes suivantes :
Celui qui a souscrit le contrat
Époux ou partenaire de Pacs du souscripteur.
L’exonération s’applique si le rachat ou le dénouement du contrat intervient avant la fin de l’année qui suit celle de la mise à la retraite anticipée.
Vous êtes mis à la retraite anticipée le 5 mai 2026.
Le rachat ou le dénouement du contrat doit intervenir au plus tard le 31 décembre 2027.
Les intérêts d’une assurance-vie sont exonérés d’impôt sur le revenu si le dénouement du contrat résulte de la reconnaissance d’invalidité (2e ou 3e catégorie).
L’invalidité est retenue si vous êtes l’une des personnes suivantes :
Celui qui a souscrit le contrat
Époux ou partenaire de Pacs du souscripteur.
L’exonération s’applique si le rachat ou le dénouement du contrat intervient avant la fin de l’année qui suit celle de la reconnaissance d’invalidité.
Vous êtes reconnu en invalidité le 5 mai 2026.
Le rachat ou le dénouement du contrat doit intervenir au plus tard le 31 décembre 2027.
Les intérêts d’une assurance-vie sont exonérés d’impôt sur le revenu si le dénouement du contrat résulte de la cessation d’une activité non salariée consécutive à un jugement de liquidation judiciaire.
Vous devez être l’une des personnes suivantes :
Celui qui a souscrit le contrat
Époux ou partenaire de Pacs du souscripteur.
L’exonération s’applique si le rachat ou le dénouement du contrat intervient avant la fin de l’année qui suit celle de la liquidation judiciaire.
La liquidation judiciaire est décidée le 5 mai 2026.
Le rachat ou le dénouement du contrat doit intervenir au plus tard le 31 décembre 2027.
Pour faire votre déclaration de revenus, vous pouvez consulter les documents suivants :
Notice explicative (en particulier celle relative aux revenus des valeurs et capitaux mobiliers)
Justificatifs remis par les établissements payeurs (formulaire IFU).
Si un montant pré-rempli est inexact, vous devez le corriger ou le compléter.
Si vous possédez un contrat d’assurance-vie, vos gains sont imposés si vous effectuez un rachat, qu’il soit total ou partiel (ou en cas de dénouement du contrat à son terme)
L’imposition varie selon les éléments suivants :
Date de souscription du contrat
Date de versement de la prime.
L’imposition dépend de la date de souscription du contrat.
L’imposition dépend de la date de versement des primes.
Vous bénéficiez d’un abattement sur vos gains, dont le montant est le suivant :
4 600 € pour un célibataire
9 200 € pour un couple.
L’abattement est accordé pour l’ensemble des contrats d’assurance-vie détenus par un même contribuable.
Les gains perçus qui dépassent l’abattement appliqué sont imposés au taux de 7,5 % s’ils résultent de primes versées depuis le 1er janvier 1998.
Toutefois, les gains liés aux primes versées depuis le 27 septembre 2017 sont imposés aux taux forfaitaires suivants :
7,5 % sous certaines conditions
12,8 % si les conditions ne sont pas remplies.
Pour les gains attachés aux primes versées depuis le 27 septembre 2017, le taux de 7,5 % applicable après 8 ans dépend du montant global des primes non remboursées en capital versées sur l’ensemble de vos contrats, apprécié au regard du seuil de 150 000 € .
La fraction des gains qui ne bénéficie pas du taux de 7,5 % est imposée à 12,8 % .
Les intérêts perçus sont exonérés d’impôt sur le revenu, sous certaines conditions .
L’imposition dépend de la date de versement des primes.
Vous bénéficiez d’un abattement sur vos gains, dont le montant est le suivant :
4 600 € pour un célibataire
9 200 € pour un couple.
L’abattement est accordé pour l’ensemble des contrats d’assurance-vie détenus par un même contribuable.
Les gains perçus qui dépassent l’abattement appliqué sont imposésaux taux forfaitaires suivants :
7,5 % sous certaines conditions
12,8 % si les conditions ne sont pas remplies.
Pour les gains attachés aux primes versées depuis le 27 septembre 2017, le taux de 7,5 % applicable après 8 ans dépend du montant global des primes non remboursées en capital versées sur l’ensemble de vos contrats, apprécié au regard du seuil de 150 000 € .
La fraction des gains qui ne bénéficie pas du taux de 7,5 % est imposée à 12,8 % .
Les intérêts perçus des contrats souscrits avant le 1er janvier 1983 sont exonérés d’impôt sur le revenu uniquement s’ils résultent de primes versées avant le 10 octobre 2019.
Pour faire votre déclaration de revenus, vous pouvez consulter les documents suivants :
Notice explicative (en particulier celle relative aux revenus des valeurs et capitaux mobiliers)
Justificatifs remis par les établissements payeurs (formulaire IFU).
Si un montant pré-rempli est inexact, vous devez le corriger ou le compléter.
Par téléphone :
0809 401 401
Du lundi au vendredi de 8h30 à 19h, hors jours fériés.
Service gratuit + prix appel
selNG
Connexion avec l’identifiant fiscal du contribuable ou via FranceConnect. Ensuite, double authentification avec réception d’un code à 6 chiffres par mail.
simulateurNG
Formulaire
selNG
Connexion avec l’identifiant fiscal du contribuable ou via FranceConnect. Ensuite, double authentification avec réception d’un code à 6 chiffres par mail.