
Services municipaux: Service population
Adresse :
Place St-Eloi 29490 Guipavas
Horaires :
Horaires d’ouverture au public :
- Du lundi au vendredi : de 8h30 à 12h15 et de 13h30 à 17h30
- Samedi : de 9h00 à 12h.

La déclaration de décès doit être effectuée à la mairie du lieu de décès. Elle est obligatoire et doit être faite dans les 24 heures (les dimanches et jours fériés ne sont pas pris en compte). Avant d’effectuer la déclaration de décès, vous devez d’abord faire constater le décès par un médecin. Le médecin délivre un certificat médical de décès, sauf en cas de mort violente (accident, suicide…).
Toute personne majeure peut déclarer un décès. Si vous le souhaitez, vous pouvez faire appel à une entreprise de pompes funèbres qui pourra se charger des démarches. Le déclarant devra être en mesure de fournir des renseignements exacts et complets sur l’état civil et la situation familiale et professionnelle du défunt.
À la mairie de Guipavas.
La déclaration en mairie est gratuite, immédiate et sans rendez-vous.
À la suite de cette déclaration, la mairie établit un acte de décès.
Horaires :
Horaires d’ouverture au public :
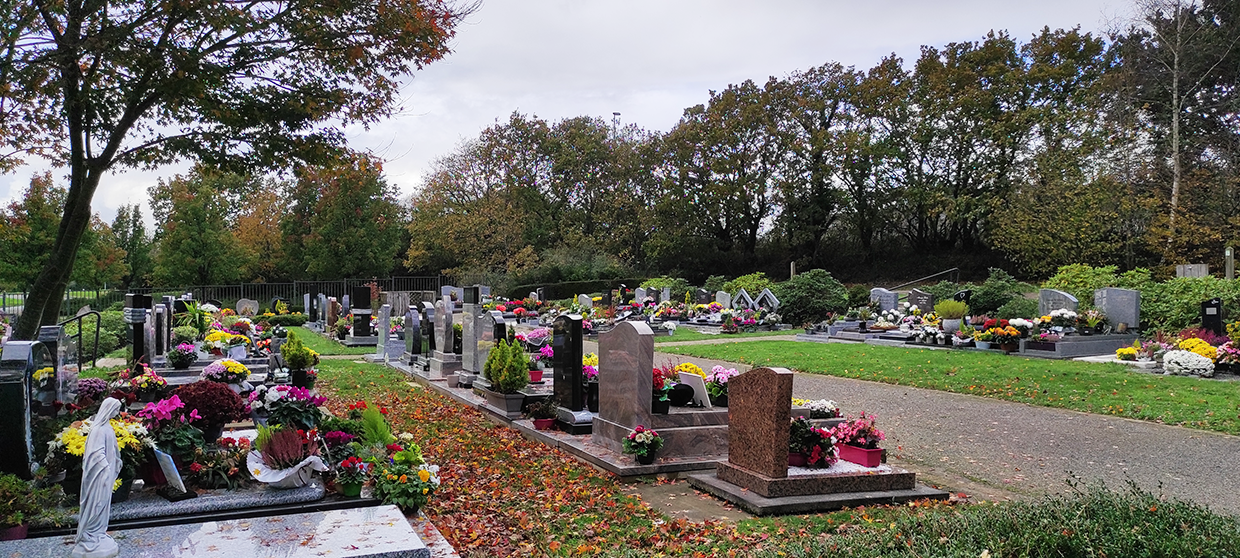
Les cimetières sont ouverts au public tous les jours :
Chaque cimetière est équipé de portillons automatiques qui assurent l’ouverture et la fermeture aux horaires indiqués.
Vous avez déménagé ou changé de coordonnées ? Merci de le signaler au service population pour assurer le bon suivi de votre concession.
L’entretien des concessions est par ailleurs de la responsabilité des familles. Cet entretien doit être réalisé en utilisant des produits respectant l’environnement.
Vigilance renforcée : des vols de fleurs et d’objets ont été commis dans les cimetières. La mairie rappelle que ceci constitue un délit susceptible d’une plainte à la gendarmerie. Ces lieux de mémoire nécessitent le respect de chacun.
Télécharger le règlement des cimetières de Guipavas
Télécharger les Tarifs 2026 des concessions de Guipavas
AR_2026_334 – Reprise concessions funéraires échues
Arrêté modificatif – Reprise des concessions funéraires en état d'abandon
Délibération – Reprise des concessions funéraires en état d'abandon
Annexe délibération – Reprise des concessions funéraires en état d'abandon
Arrêté reprises des concessions funéraires en état d'abandon


En cas d’accident de la route, l’indemnisation des victimes de dommages corporels dépend de leur situation (conducteur, passager, piéton), de leur responsabilité, des garanties souscrites et des circonstances de l’accident. Quelle démarche effectuer et quels sont les préjudices indemnisés ? Nous vous présentons les informations à connaître.
Les conditions d’indemnisation diffèrent selon que vous soyez une victime extérieure à l’accident (piéton ou passager) ou le conducteur d’un des véhicules impliqués.
Les piétons et les passagers victimes d’un accident de la route bénéficient d’une indemnisation intégrale pour leurs dommages corporels, quelle que soit la responsabilité du conducteur.
Toutefois, une exception existe : si la victime a volontairement provoqué l’accident (par exemple dans le cadre d’une tentative de suicide), elle peut être exclue du droit à indemnisation.
Pour les conducteurs impliqués dans un accident, l’indemnisation de leurs propres blessures n’est pas automatique. Elle dépend à la fois de leur niveau de responsabilité dans l’accident et des garanties souscrites dans leur contrat d’assurance.
2 garanties sont alors à distinguer : la garantie responsabilité civile et la garantie dommages corporels du conducteur.
Garantie responsabilité civile
Il s’agit de l’assurance minimale obligatoire. Elle couvre uniquement les dommages que le conducteur cause aux tiers : les autres personnes (piétons, passagers, conducteurs adverses) et leurs biens.
En revanche, elle ne couvre pas les blessures du conducteur lui-même, s’il est responsable de l’accident.
Lorsque le conducteur n’est pas responsable, il peut être indemnisé par l’assurance de la personne responsable. Et, si celle-ci est non assurée ou inconnue (par exemple dans un délit de fuite), c’est le fonds de garantie des assurances obligatoires de dommages (FGAO) qui peut intervenir.
Garantie dommages corporels du conducteur
Cette garantie, qui est facultative, permet d’indemniser les blessures du conducteur, même lorsqu’il est en tort. Elle est généralement incluse dans les contrats d’assurance « tous risques », mais peut aussi être souscrite de manière complémentaire.
Son fonctionnement diffère selon la responsabilité du conducteur dans l’accident :
Si le conducteur est totalement responsable de l’accident, la garantie « dommages corporels du conducteur » permet une indemnisation de ses blessures, sauf s’il a eu un comportement exclu du contrat (comme conduire sous l’emprise d’alcool ou sans permis).
S’il est partiellement responsable, il sera partiellement indemnisé par son propre assureur, à condition d’avoir souscrit cette garantie.
S’il n’est pas responsable, il est indemnisé intégralement par l’assureur du responsable. Cette indemnisation est valable avec ou sans garantie. En l’absence d’assurance chez le responsable ou si celui-ci n’est pas identifié, l’indemnisation est assurée par le FGAO.
Vous pouvez demander une indemnisation en tant que victime d’un accident de la circulation, mais si vous décédez vos proches pourront aussi demander une indemnisation.
La victime peut demander l’indemnisation des préjudices suivants :
Préjudice physique et moral causé par la douleur et les souffrances (appelé pretium doloris )
Préjudice professionnel causé par les blessures : invalidité permanente ou temporaire, totale ou partielle (impossibilité de travailler)
Préjudice esthétique (cicatrices, déformation de parties du corps)
Préjudice sexuel (incapacité d’accomplir l’acte sexuel ou de procréer)
Préjudice d’agrément (impossibilité de se livrer à des activités culturelles, sportives, et de loisirs …).
En cas de décès, les proches de la victime peuvent demander une indemnisation pour les préjudices suivants :
Préjudice moral (le chagrin)
Préjudice économique (perte de revenu, charge supplémentaire,…).
Lorsqu’une personne subit des dommages corporels à la suite d’un accident de la circulation, une demande d’indemnisation peut être adressée à l’assureur du conducteur reconnu responsable.
L’accident doit être déclaré dans un délai de 5 jours ouvrés.
Il faut envoyer les documents suivants :
Certificat médical ou certificat d’hospitalisation
S’il y en a eu un, avis d’arrêt de travail accompagné d’une lettre explicative sur les dommages subis
Exemplaire du constat d’accident dûment complété.
L’assureur peut demander une expertise médicale. Dans ce cas, la victime est convoquée au moins 15 jours calendaires avant la date de l’examen et peut se faire accompagner par le médecin de son choix.
Le rapport d’expertise doit être transmis par l’assurance dans les 20 jours calendaires suivant l’examen.
Une offre d’indemnisation doit être formulée dans un délai de 3 mois à compter de la demande. Si l’assureur ne peut pas encore évaluer l’ensemble du préjudice ou si la responsabilité de l’accident n’est pas encore établie, il peut proposer une offre dans un délai maximum de 8 mois après l’accident. Le délai le plus favorable à la victime s’applique.
Lorsqu’une personne décède dans un accident de la circulation, ses proches peuvent obtenir une indemnisation au titre des préjudices moraux (souffrance liée à la perte) et économiques (perte de revenus, pensions,…).
Après la notification du décès par les forces de l’ordre (police ou gendarmerie), la compagnie d’assurance a l’obligation d’informer les ayants droit de leur droit à indemnisation. Si cela n’est pas fait, les proches peuvent contacter eux-mêmes l’assureur et signaler leur lien avec la victime.
Avant toute proposition d’indemnisation, l’assureur attend généralement de recevoir le procès-verbal établi par la police ou la gendarmerie, permettant de déterminer les circonstances de l’accident et d’identifier les responsabilités.
La victime dispose de 10 ans à compter de la consolidation de son état pour engager une action en indemnisation .
La consolidation est le moment où l’état de la victime est considéré comme médicalement stabilisé (les séquelles sont définitives).
L’assureur doit transmettre une proposition d’indemnisation à la victime.
L’assureur doit verser l’indemnisation dans un délai de 45 jours calendaires après acceptation.
En cas de désaccord sur le montant proposé, il est possible de :
demander une offre révisée à l’assureur (par lettre recommandée avec accusé de réception),
ou de saisir le juge pour faire valoir ses droits à une indemnisation plus juste.
Modèle de document
Formulaire